
“账上花了335万,系统只查到122万的票,钱去哪了?”
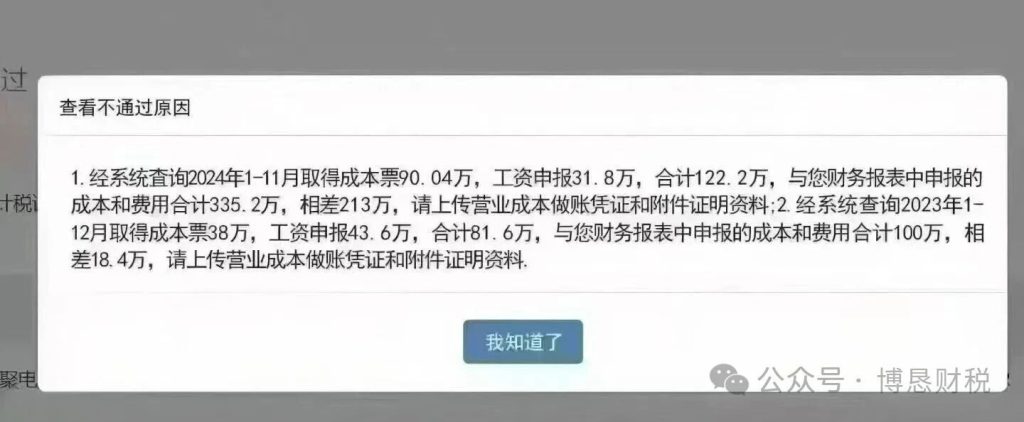
你是否有收到过类似这种预警?当你看到这条税务预警第一反映是什么?是赶紧补票吗? 这没错,但往往不够,甚至可能“越补越错”。
在“以数治税”时代,税务局关注的早已不是发票本身,而是发票背后的业务逻辑闭环。今天,我们不讲那些基础的政策性差异(如工资、折旧),我们来聊聊那些最让企业头疼、最容易踩雷的“疑难杂症”和“博弈策略”。
一、深度解析——“票账不符”背后的两类“雷区”
税务局比你更清楚哪些是“合理无票”的。他们真正想查的,是下面这两类高危区域:
01
雷区一:“成本转移”的陷阱
税务局比你更清楚哪些是“合理无票”的。他们真正想查的,是表面看似合规,实则暗藏风险的“成本转移”陷阱。这个陷阱是所有“成本票缺口”预警里最危险、后果最严重的一类。
1. 陷阱的本质:用“费用”伪装“利润”
很多老板和财务的“小心机”是:为了降低企业所得税,将实际应作为利润的部分,以“服务费”、“咨询费”、“佣金”、“市场推广费”、“技术服务费”等名目,支付给关联的个人或空壳公司。对方只开收据或不开发票,导致账面上成本虚高,利润率极低。
- 【老板的幻觉】 “反正钱是左手倒右手,付给自己人的,又没流到外面,税务局查不到。”
- 【税务的透视】 税务局会启动“实质重于形式”原则,穿透这些费用的实质。他们会看:
- 对方是谁?对方有实际经营能力吗?有固定的办公场地和从业人员吗?有没有正常的业务流水?
- 服务做了什么?有没有服务成果?比如咨询报告、培训记录、市场调研数据等。还是只有一张合同和一份银行回单?
- 价格合理吗? 这个服务费是市场公允价值吗?还是明显高于同行业水平,用来“左手倒右手”转移利润?
2. 陷阱的“升级版”——“资金回流”
这才是致命的。操作流程是:公司把钱打给关联方(空壳公司或个人),关联方扣除“手续费”后,通过私人账户或现金,将剩余大部分资金“回流”给老板或实际控制人。
- 【操作特征】 资金走了一条“对公账户 → 关联方账户(私人卡/公司账户)→ 老板私人卡”的U型路线。
- 【金税四期透视】 银行的资金流水是透明的。税务局系统会做“资金流向图谱分析”。一旦发现资金从A到B,然后从B(尤其是以个人名义)又回到A的老板或高管账户,立刻触发“虚开增值税专用发票”或“偷税”的高危预警。这已经不是补税的问题,而是会直接移送公安经侦部门立案调查。
3. 典型的“牺牲品”画像
最容易陷入这个陷阱的企业通常具有以下特征:
- 利润较高:所得税税负较重,想“找票”来降低利润。
- 行业特性:服务业、咨询业、高科技行业,这类行业“成本”结构本身就以人员薪酬和费用为主,容易通过“虚增人头”或“虚构服务”来操作。
- 老板绝对控股:老板认为“公司就是我的,钱怎么花我说了算”,缺乏对税务合规的基本敬畏。
结论: 如果你收到的预警是针对“服务费”、“咨询费”等大额、无真实业务支撑的“成本”,并伴有资金回流的迹象,那么这绝不是“成本票缺口”那么简单,这是一颗定时炸弹。
02
雷区二:“账外循环”的痕迹
比如,公司买了100万的货物没要票,但货已经卖了,钱也进了老板的私账。账面上成本是真实的,但收入没报。税务视角:成本异常高,但收入却很低,利润长期微利或亏损。这会被系统自动标记为“长亏不倒”,触发深度稽查。后果:查你的银行流水、查你的上下游。一旦坐实,不仅补税,还可能面临“隐匿收入”的行政处罚乃至刑事责任。核心结论:面对预警,与其紧张“怎么填这个坑”,不如先冷静判断:这个口子到底是“真缺损”还是“假缺口”?
第二部分:博弈策略——税务局想要的是“证据链”还是“解释链”?
当你的差异确实存在“疑难杂症”(比如对方失联、个人交易无法开票),你需要明白:税务局想要的,不是一张完美的发票,而是一条完整的“解释链”。一条合格的“解释链”必须具备三个要素:
1. 真实的“业务流”证明(解决“是否发生”的问题)
重要证据:业务合同、银行转账记录(必须是对公账户或经税务认可的账户)、货物物流单、服务验收单、内部审批单据。避坑指南:坚决杜绝现金支付。一旦涉及现金,资金流断裂,业务真实性会立刻打折。银行流水上的“备注”要写清楚“货款”或“服务费”。
2. 合理的“解释流”证明(解决“为什么没有票”的问题)
逻辑不是我不想拿票,而是客观情况导致我拿不到。
3. 合规的“纳税流”证明(解决“是否合规”的问题)
对于确实无法取得发票的支出,如果金额较大,且无法证明“我方无过错”,最稳妥的做法是:主动在汇算清缴时进行“纳税调增”。
但很多企业在构建这条链时,在“为什么没有票”和“怎么处理没票的钱”这两个环节上,一头扎进了以下三个大坑。
坑一:资金流断裂——“我用现金付的款”
【错误操作】 面对税务局的询问,理直气壮地说:“对方是个体户,只收现金,所以我用现金支付了10万货款。”【为什么是坑】 一旦资金流无法通过银行系统验证,业务的真实性就失去了最关键的锚点。在金税四期下,大额现金交易本身就是反洗钱和反偷税的重点监控对象。【避坑指南】只要能让公户付的,坚决走公户。 即使是小额零星支出,也尽量使用微信、支付宝(关联企业账户)或银行卡转账。务必在转账备注里写清楚“购买XX货物的货款”或“支付XX服务的报酬”。如果对方坚决要求现金,宁愿不做这笔交易,或者让对方出具《放弃对公收款承诺书》并盖章。
坑二:飞来的“解释”——“反正就是这样,我也没办法”
【错误操作】 写情况说明时,只写一句话:“该供应商无法开具发票,故没有票。”【为什么是坑】 这种解释等于把球踢给了税务局,暗示“我就是拿不到,你能拿我怎么样”。这会让核查人员觉得企业缺乏合规诚意,甚至怀疑业务根本不存在。【避坑指南】建立“拿票失败”的完整轨迹。 你需要告诉税务局:
- 我努力过: 在合同中明确约定了“对方需提供合规发票”的条款。
- 我争取过: 在超过约定开票时间后,我发了催收函、邮件或微信聊天记录
- 我确认过: 对方确实因为注销、吊销、被认定为非正常户等客观原因无法开票(附上国家企业信用信息公示系统的截图证明)。
坑三:没有“下台阶”——“我就放着,看税务局能怎样”
【错误操作】 对于确实无法取得发票的支出(比如个人房东的租金),不做任何特殊处理,直接按账面金额申报扣除。被查后,等待税务局下处罚决定。【为什么是坑】 这是最硬刚的态度。税务局会认定你“虚列成本”,不仅要求补税,还会加收滞纳金并处以罚款。【避坑指南】主动给自己一个“下台阶”,总结为“三字诀”:转、增、补。
- 转(转为符合条件): 如果业务是真实的,尝试将个人交易转为对公交易。例如,与房东协商,由其提供相应的发票(虽然比较难,但体现了积极态度)。
- 增(主动纳税调增): 在汇算清缴时,主动对该笔支出进行纳税调增。在情况说明中明确写道:“因个人房东无法提供发票,我公司已自行在《A105000纳税调整项目明细表》中做‘纳税调增’处理,调增金额XX元。” 这等于主动认错(承认无票成本不符合税法规定),税务局看到你主动调增了,通常不会再深究。
- 补(事后补救): 对于在汇算清缴结束后才发现的、符合条件的真实业务,可以向税务局申请追补扣除或做更正申报,但必须准备充分的证明资料。
第三部分:高阶视角——如何将“合规成本”转化为“管理溢价”?
大佬级别的老板,从不把“补票”当成负担,而是把它当成一次重构企业供应链管理的机会。
- 重塑供应商画像:对现有供应商进行分级。A类:能开专票的;B类:只能开普票的;C类:无法开票的。逐步将业务向A、B类倾斜,哪怕价格高3%,也比未来补税25%划算得多。
- 合同约束:在所有采购合同中,增加一个“发票条款”:乙方未在X年X月X日前提供合规发票的,甲方有权在结算款中扣除相当于不含税金额X%的违约金。这不违法,还能有效约束供应商。
- 建立“差异红绿灯”内控:财务在每次做账时,对每一笔支出打上标签:
- 绿灯:发票已到,账表一致。
- 黄灯:发票未到,但预计汇缴前能到。
- 红灯:发票无法到,需计提“预计纳税调增金额”。对内,老板和股东能提前知道“今年有多少利润要交税”;对外,一旦被查,你能立刻拿出清晰台账。
结语“成本票缺口”预警,是一场“合规”与“风险”的直面对话。不要试图“瞒天过海”,因为金税四期能穿透一切伪装。最聪明的企业,不是没有差异,而是能清晰地、逻辑闭环地解释每一个差异。希望今天的文章,能帮助您从“被动补票”的焦虑中解脱出来,建立起主动、自信的税务沟通能力。