
都说“开店容易,守店难”,殊不知“关店”更是一场大考。随着国家持续优化营商环境,企业退出市场的程序也在不断简化与规范。国家市场监管总局等六部门近期联合印发的《企业注销指引(2025年修订)》,堪称企业“善终”的导航图,而税务问题则是注销路上必须越过的最后一座桥。今天,我们就来全面解读最新注销规则,并梳理解散前你必须处理的6大税务“定时炸弹”。
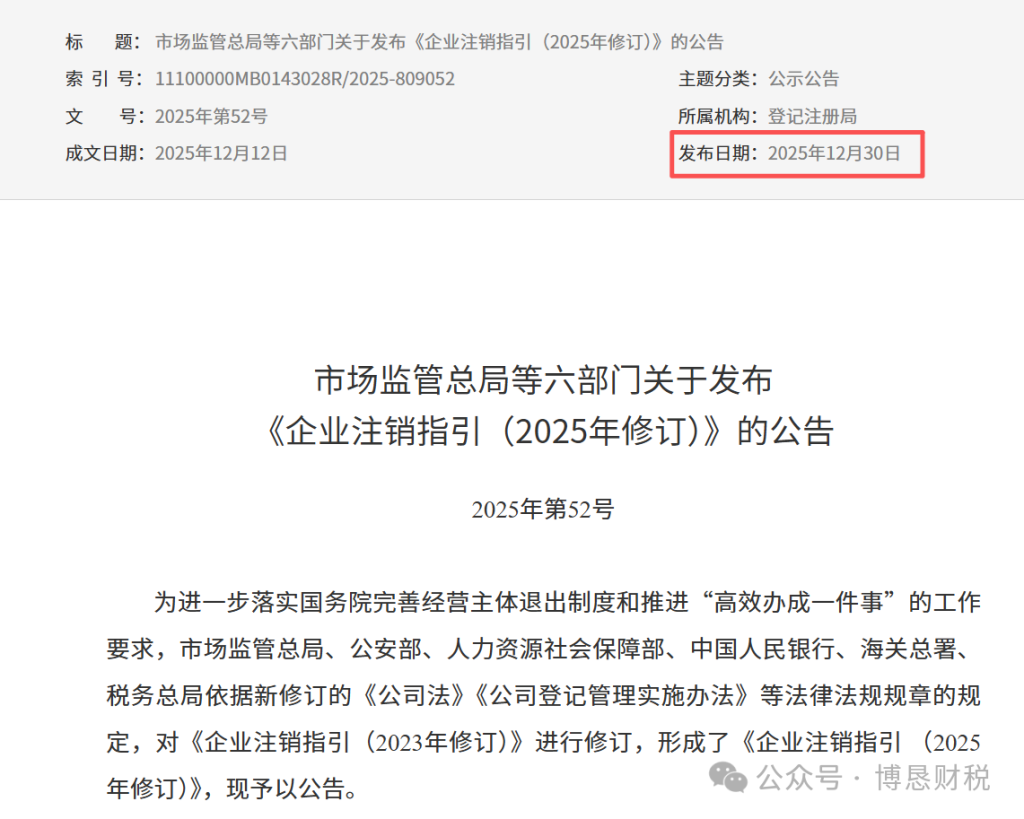
一、2026年注销新规:五大变革,开启“有温度的退出”
此次修订的核心是优化流程、强化责任、打通堵点,为守法经营者的退出提供便利,同时对恶意逃避责任者画出红线。
01
首创“强制注销”制度,清理市场“僵尸”
新规:公司被吊销、责令关闭或撤销后,满3年仍未申请注销,登记机关可依法强制注销。注意:强制注销不免除企业债务责任!原股东、清算义务人(尤其是董事)的法律责任依然存在,债权人仍可向其追偿。这旨在清理“僵尸”企业,净化市场环境。
02
清算责任主体转移,董事成为“第一责任人”
新规:将公司清算义务人的起始责任人由股东调整为董事(除非公司章程另有规定)。董事需在解散事由出现15日内组成清算组,否则将面临赔偿风险。影响:这意味着公司管理层在企业生命周期的最后环节承担起更直接的法定责任。
03
新增9类“疑难杂症”解决方案,疏通注销堵点
针对以往最让人头疼的注销难题,新指引提供了明确的解决路径,需重点关注以下特殊情形:
- 股东失联/不配合:可通过书面及公示系统公告通知后,由符合表决比例的股东会决议推进清算。
- 证照、公章遗失:无需再登报,直接在国家企业信用信息公示系统公告作废;公章遗失可由股东签字确认替代。
- 法定代表人“玩失踪”:可由股东会选举新法定代表人。
- 无法自行清算:债权人等利害关系人可申请法院指定清算组。
- 股东已死亡/注:由其合法继受主体或全体投资人办理。
04
优化“简易注销”,更宽更便捷
- 适用范围扩大:未办理税务登记、未领发票、无欠税的企业,无需清税证明,可直接简易注销。
- 流程优化:公示期(20天)结束后,给予20天办理期,并可再延30天(总长最多50天),时间更充裕。
- 个体工商户“极简模式”:无需公示,市场监管部门1个工作日将信息同步税务,税务10日内无异议即完成,全流程最快仅需11天。
05
强化税务“预检”与前置事项
税务预检:申请注销前,税务部门会进行预检,提示未结事项。前置硬性要求:土地增值税清算、企业所得税汇算清缴必须在注销前完成;职工社保欠费必须结清,这些都成为注销前的必过关卡。
二、注销必答题:真要“查三年账”吗?
“听说注销要翻三年旧账?”,这是萦绕在许多老板心头的疑问。答案:政策并未强制要求注销必须查账,但风险始终存在。“查三年”的说法,源于税收追征期的规定:因税务机关原因或纳税人非主观失误导致少缴税,追征期一般为3年。关键点:如果注销后,被发现存在“偷税、抗税、骗税”行为,税务机关的追征期是不受限制的(无限期追征)。简易注销的风险放大:企业选择简易注销,全体股东需签署《承诺书》,保证债务(含税款)已结清。若事后被查出有隐匿收入、虚列成本等行为,极易被认定为“偷税”,从而触发无限期追征,股东还需对债务承担连带责任。因此,注销前的账务自查与税务合规清理,不是“选择题”,而是关乎老板个人财产安全的“必答题”。
三、注销倒计时:6大税务“烂尾楼”必须清理
在按下注销键前,请务必对这6类税务问题进行彻底“清盘”,它们都是稽查的高风险点。
01
印花税:小税种,大麻烦
问题:企业注销清算时,变卖资产(如设备、房产)、清偿债务签订的合同,都可能涉及印花税。许多企业平时容易忽视。自查点:对照《印花税法》税目表,全面梳理清算期间的所有应税合同(如购销、产权转移书据等),该补则补。
02
股东借款(其他应收款):个税的“隐形炸弹”
问题:老板或股东从公司借款,纳税年度末既未归还又未用于经营,税法上视同股息红利分配,需按20%税率补缴个人所得税。行动点:注销前彻底清理“其他应收款”科目,督促股东归还借款,或通过规范的利润分配程序处理。
03
存货低价出售:避免被核定补税
问题:为快速回笼资金,常将库存折价变卖。若价格明显偏低且无正当理由,税务机关有权核定销售额补征增值税、企业所得税。应对:保留好清偿债务、转产停业、商品临期等正当理由的证据,证明低价销售的合理性。
04
存货分配给股东:视同销售
问题:将剩余的存货直接分给股东,需要视同销售,缴纳增值税和企业所得税。处理:这是正常的税务处理,按规定申报纳税即可,切勿私下分配后不做账务和税务处理。
05
存货非正常损失:进项税额需转出
问题:若清算时发现存货因管理不善导致霉变、丢失等非正常损失,其对应的增值税进项税额不得抵扣,必须做进项税额转出。区分:因自然灾害等不可抗力造成的损失,进项税额无需转出。
06
留抵税额:及时止损的学问
问题:注销后,账上未抵扣完的增值税留抵税额,税务机关不予退还,将直接损失。筹划思路:在注销前,可通过与关联公司(如有)发生真实交易,将对应货物或服务销售出去,将留抵税额合法转移至关联公司抵扣。核心在于交易真实、价格公允、票据合规,绝对要杜绝虚开发票。
总结2026年的新注销指引,构建了“便捷退出”与“责任终身”并行的新格局。它给合规经营、清清白白的企业一条更顺畅的退场通道,也为那些企图“金蝉脱壳”、逃避债务和责任的市场主体,关上了最后一道侥幸之门。对于企业家而言,“善始”更要“善终”。注销不是简单的工商手续,而是一次对企业经营全周期的合规总决算。请务必在专业财税顾问的协助下,提前规划,彻底清理,让企业能够合规、平稳地落下帷幕,守护好创业者自身的信用与财富安全。