
引言
“金税四期”上线以来,税务监管的颗粒度越来越细,企业所得税的预缴环节也成了风控的“重灾区”。过去,很多财务习惯在季度预缴时,将未取得发票的成本费用先行“暂估”入账,以降低当期利润,少缴税款,等年底汇算清缴时再调整。这种做法现在还行得通吗?会不会触发系统预警?
一、结论:可以暂估,但有前提
首先,明确回答:季度预缴企业所得税时,是可以进行暂估入账的,但必须基于真实发生的业务,且要承担相应的合规风险。这个结论的法律依据来自于《国家税务总局关于企业所得税若干问题的公告》(国家税务总局公告2011年第34号)第六条。
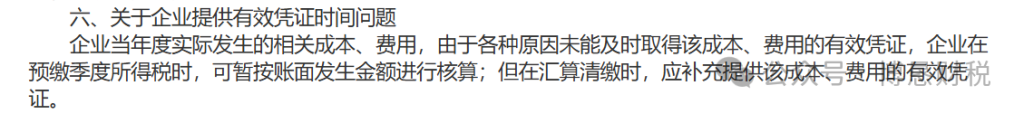
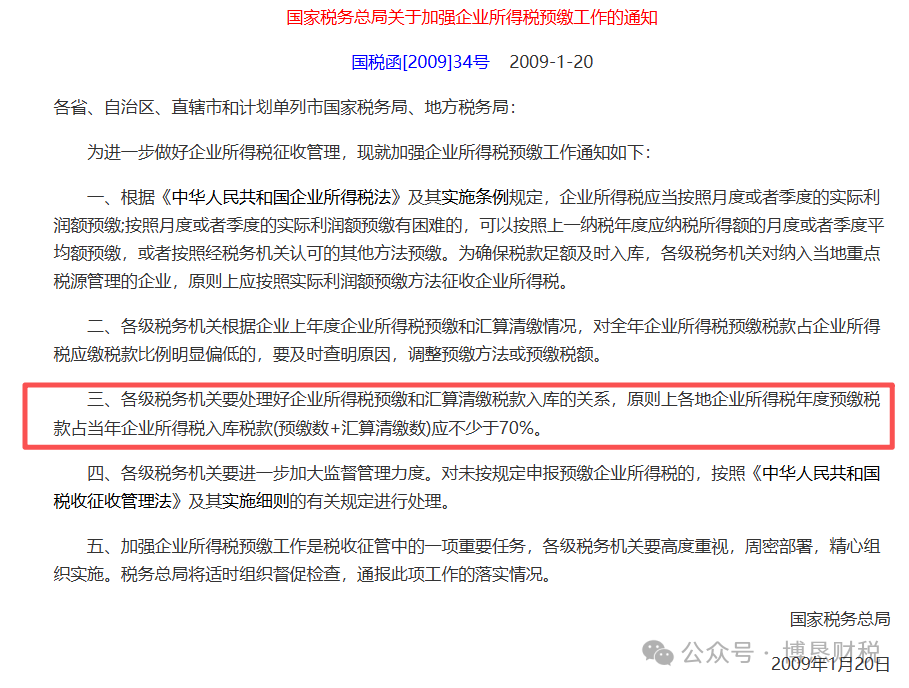
该条款明确规定:“企业当年度实际发生的相关成本、费用,由于各种原因未能及时取得该成本、费用的有效凭证,企业在预缴季度所得税时,可暂按账面发生金额进行核算;但在汇算清缴时,应补充提供该成本、费用的有效凭证。”也就是说,只要你这个季度确实发生了业务,只是因为发票没到(比如供应商还没开票),那么在预缴所得税时,可以先用“暂估”的金额来计算利润,从而延迟确认这部分成本。但请注意,这个“暂估”是有时间限制的,最晚必须在次年5月31日(汇算清缴结束)前,拿到对应的发票。政策允许暂估,但是不是说企业想怎么暂估就怎么暂估,尤其是在2026年的监管环境下,企业不能像以前那样随意、大额地进行暂估或者季末暂估下季度在红冲,人为控制季度利润,这样很容易引火烧身。二、为什么“暂估”不再是“避税神器”?取票率成为核心监控指标:税务系统已经开始将“取票率”(企业实际取得发票金额与成本费用总额的比例)作为关键监控指标。如果企业的“取票率”长期明显低于同行业平均水平,系统会自动判断企业存在“无票列支”的嫌疑,进而推送风险任务。数据穿透式比对,无处遁形:现在的金税系统不再只看申报表,而是将增值税、企业所得税、个税、社保等多税种数据,以及资产负债表、利润表等财务报表进行交叉比对。例如,系统可以轻易地识别出,你申报的营业成本中,有多少是发工资的(个税数据)、多少是折旧摊销的(资产数据),而剩下的“无凭证”部分,很可能就是暂估。“预缴比例”预警:国税函〔2009〕34号第三条,年度预缴税款占全年应纳税额的比例,以70%为参考基准。如果企业通过大量暂估,导致预缴比例过低,且没有合理理由,就可能触发“预缴不足”的预警,税务机关会要求你说明情况。这不再是简单的“年底补税”问题,而是可能被认定为合规风险。
三、如何合规暂估?
既然暂估不能“滥用”,但又是业务实际所需,那企业应该如何合规操作呢?
1
第一步:守住“真实性”底线,备齐证据链
这是最关键的一步。暂估入账必须有真实的业务发生作为支撑,不能是“空穴来风”。你需要准备齐全的证据链,包括但不限于:
- 合同或协议:证明业务关系和金额。
- 入库单、验收单:证明货物已收到或服务已完成。
- 付款凭证或银行流水:证明款项已支付或即将支付。
- 内部审批单:证明暂估行为经过了公司内部流程。
2
第二步:明确时间节点,做好“两阶段”处理
阶段一:汇算清缴前(次年5月31日前)
如果拿到了发票:恭喜你!这是最理想的情况。你需要做红字冲销原来的暂估分录,然后按发票金额重新入账。此时不需要做任何纳税调整,成本费用可以正常扣除。
如果没拿到发票:必须进行纳税调增! 在年度汇算清缴时,将之前暂估入账的成本费用从应纳税所得额中调增回来,补缴相应的企业所得税。阶段二:汇算清缴后(5年内)
如果在汇算清缴结束后才拿到发票,也别慌。根据《国家税务总局关于企业所得税应纳税所得额若干税务处理问题的公告》(国家税务总局公告2012年第15号),你可以在取得发票后的5年内,进行专项申报,追补扣除到该成本费用发生的年度。这需要更正申报,相对麻烦,但仍有补救机会
3
第三步:分场景处理,精准把握
存货类暂估:比如原材料。如果发票在汇算清缴前没到,这批货又已经卖掉了,那么对应的成本就需要纳税调增。如果货还没卖,暂估成本只是挂在库存商品里,不影响当期损益,则无需调整,等拿到发票后再调整存货价值即可。
固定资产暂估:根据国税函〔2010〕79号文,固定资产投入使用后,因工程款未结清未取得全额发票的,可先按合同金额暂估入账并计提折旧。但必须在投入使用后12个月内取得发票并进行调整,否则税务上不认可。费用类暂估:比如咨询费、服务费。这类费用直接计入当期损益,一旦发票在汇算清缴前未到位,必须进行纳税调增,否则就是少缴税。
四、结语
2026年,企业所得税的预缴和暂估管理,已经从“粗放式”进入了“精准化”时代。企业不能再抱有“先少交、年底再补”的侥幸心理。合规的“暂估”是企业财务管理的正常手段,但必须建立在真实业务、完整证据链和严格的时间管理之上。建议企业财务人员建立“暂估台账”,动态跟踪发票获取情况,将暂估这个“风险点”转化为合规管理的“提升点”。只有这样,才能在享受政策便利的同时,确保企业税务安全,行稳致远。