
“内部渠道,多退30%!” “专业代办,不成功不收费!” “能帮你多退个税,到账后只收20%手续费,专业操作,稳赚不赔!”——每年个税汇算季,这类话术便开始活跃。面对看似“稳赚不赔”的诱惑,不少人心存侥幸,却不知已踏入国家税收大数据织就的精密监管网中。今天,我们结合央视《今日说法》近期曝光的一起特大虚假代办退税案——陕西彬州1797人涉案,总金额高达1573.25万元,为各位深度拆解个税汇算中的法律风险与合规底线。
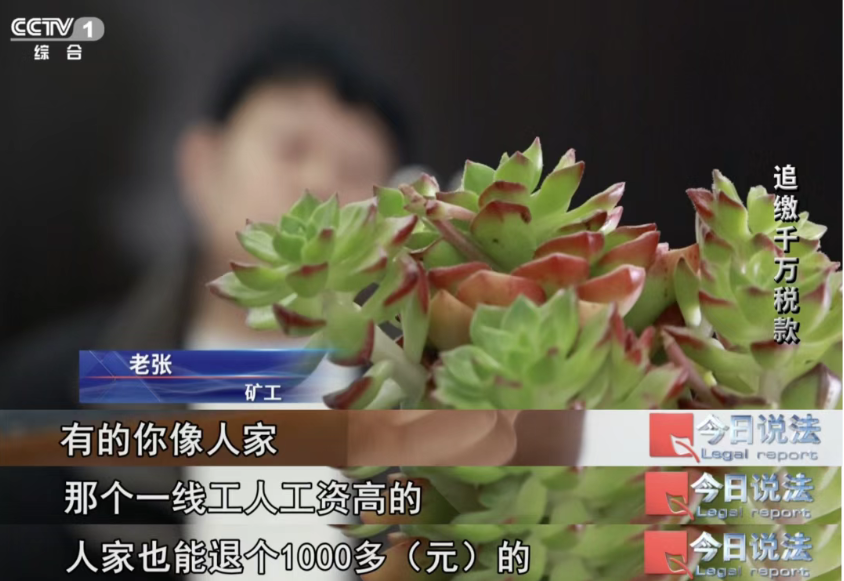
第一部分:案件复盘——一场精心策划的“三重骗局”
这起案件,绝非简单的“贪小便宜”,而是一个环环相扣的违法链条。
【第一环:利诱】
以“专业代办、多退税”为饵,非法获取矿工们的个税APP账号、密码,约定高额“手续费”。
【第二环:虚填】
“黑中介”周红(化名)利用非法获取的7000余条老人、儿童身份信息,在矿工不知情或默许下,系统性、批量地虚假填报赡养老人、子女教育等专项附加扣除,从而大幅抬高退税金额。
【第三环:暴露与追责】
税务部门通过大数据分析,发现短期内大量人员申报数据异常(如收入与扣除不匹配),迅速锁定目标。最终,周红(化名)因涉嫌偷税罪与侵犯公民个人信息罪被提起公诉。更关键的是,1797名“受益”矿工,无论是否知情,均被依法追缴税款、滞纳金及罚款,留下了纳税信用污点。
此案是2026年税收监管“以数治税”能力的一个缩影。核心警示在于:风险不可逆:虚假申报并非“被发现才补税”,而是在申报瞬间就已触发违法。税务系统能通过关联数据(如户籍、社保、医院等)自动校验扣除项真实性。责任不豁免:纳税人将账号密码交予他人,视为授权行为。无论操作者是谁,最终的申报责任和法律后果均由纳税人本人承担,绝无“不知者不罪”的可能。
第二部分:风险拆解——三大法律红线,条条都致命
作为专业的财税顾问,我们必须明确告知您,此类行为触碰的不只是道德底线,更是明确的法律红线和刑事责任风险。
红线一:偷税风险(《中华人民共和国税收征收管理法》第六十三条)
定义:通过虚假纳税申报,不缴或者少缴应纳税款。后果:
- 行政责任:追缴税款、加收滞纳金(每日万分之五),并处不缴或少缴税款50%以上5倍以下的罚款。
- 刑事责任:达到数额门槛(逃避缴纳税款10万元以上且占应纳税额10%以上),将构成逃税罪,面临3年以下有期徒刑或拘役;数额巨大(50万元以上且占30%以上)则面临3年以上7年以下有期徒刑。
特别提示:本案中,周红等主犯面临的正是偷税罪的刑事指控。
红线二:虚开/滥用扣除风险
操作本质:虚假填报专项附加扣除,属于《刑法》第二百零一条明确列举的“欺骗、隐瞒手段”之一,是典型的偷税行为。绝非“钻空子”,而是“闯红灯”。
红线三:侵犯公民个人信息罪
定义:非法获取、使用他人个人信息,情节严重的行为。后果:周红通过亲属非法获取7000余条信息,其弟媳因此被取保候审,周红本人可能面临3年以下至3年以上7年以下的有期徒刑。
第三部分:防范指南——四条铁律,守护您的“钱袋子”和“信用命”
面对层出不穷的骗局,与其事后补救,不如事前筑牢防火墙。请务必遵守以下四条铁律:
铁律一:渠道唯一,拒绝“代办”
操作:务必通过官方渠道——“个人所得税”APP(应用商城下载)或自然人电子税务局网站自行办理。核心:绝不将账号、密码、手机验证码交给任何第三方或个人。这是您税务账户的“大门钥匙”。
铁律二:信息真实,拒绝“包装”原则:对填报的每一项信息,都需确保真实、准确、完整。对于不符合条件、无法提供证明材料的扣除项,坚决不填。自查清单:核对您的赡养老人、子女教育、大病医疗、住房贷款利息/租金等专项附加扣除,确保与实际情况一致。税务系统会自动与公安、卫健委、住建等部门数据比对。
铁律三:警惕“馅饼”,拒绝“秘笈”逻辑:退税金额由系统根据您的法定收入、扣除项等自动计算,不存在任何“人工操作空间”。任何承诺“多退30%”的,100%是诈骗。应对:对“退税秘笈”、“内部渠道”的宣传,保持高度警惕。天上不会掉馅饼,只会掉“陷阱”。
铁律四:遇事不慌,主动纠错
- 误操作补救:若发现申报有误(无论是否被他人操作),请立即在个税APP上发起“更正申报”,主动补缴税款及滞纳金。主动纠错是减轻或免除行政、刑事处罚的关键(根据《刑法》第三百八十三条,在公安机关立案前补缴税款、缴纳滞纳金并接受行政处罚,可不予追究刑事责任)。
- 信息泄露应对:若发现银行卡被盗刷或个人信息被冒用,立即挂失、报警,并拨打12366税务服务热线寻求帮助。
税收,是国家财政收入的血脉,也是社会公平的基石。第35个税收宣传月的主题“税收·法治·公平”,深刻揭示了当前税务治理的核心逻辑。作为财税顾问,我们在此郑重提醒您:合规,是最大的节税。诚信,是最好的资质。与其铤而走险,不如依法筹划。如果您有任何关于个税汇算的疑问,或希望进行全面的税务健康检查,欢迎随时联系我们。让我们共同守护您的财富安全与信用声誉。
本文内容仅供一般性参考,不构成正式法律意见。具体税务问题请咨询专业机构