
今年4月,国家税务总局发布了《纳税人合规开具发票正负面清单》,发票合规这事儿,算是有了个官方“标准答案”。紧接着,最近多地税务部门又密集曝光了37起虚开发票的案子,信号很明确:这事没商量。
今天,咱们就结合这些政策解读和真实案例,掰扯掰扯企业开票怎么避坑。
一、 四大维度管住开票全流程
清单将发票合规拆解为主体、业务、票面、开票时限四大核查维度,所有风险稽查均围绕这四块比对校验,核心逻辑一句话概括:业务真实、四流匹配、票面准确、按时开票。
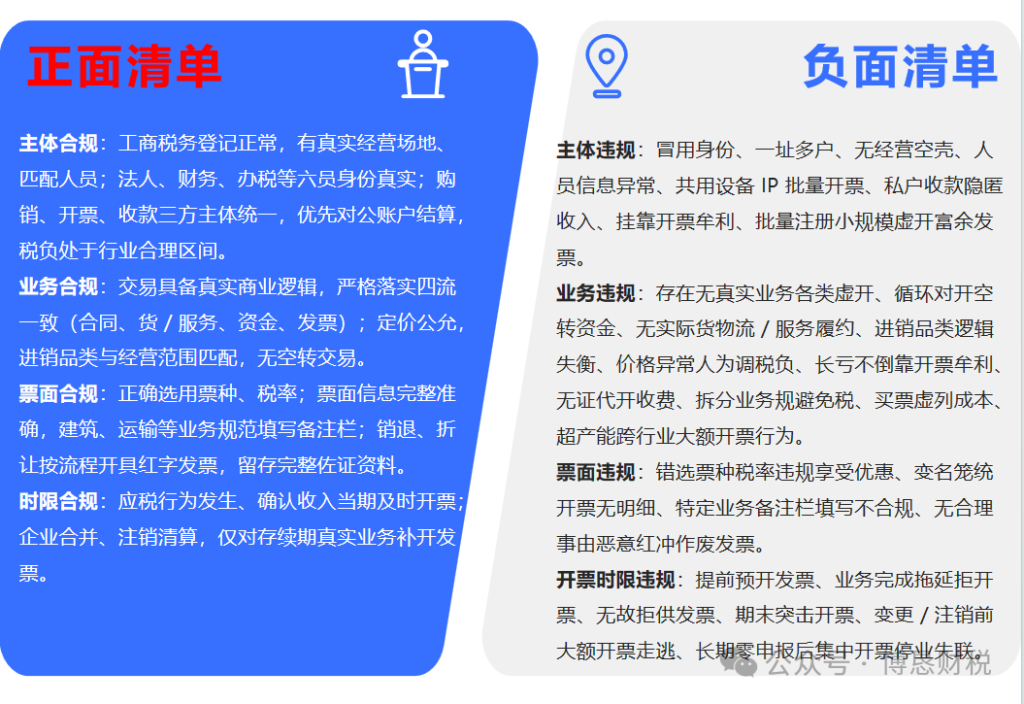
政策里提到的“四无企业”和“六员连坐”,大家得心里有数。
四无企业:就是那种没实际办公地、没交社保的员工、没水电费、没固定资产的公司。这种公司一旦被盯上,发票额度会直接被砍,甚至可能被认定为“虚开发票风险企业”,后果很严重。
六员连坐:法人、财务负责人、办税人、投资人、领票人、开票人,这六个人的信息都得真实有效。如果公司开票出了问题,这六个人都会被关联,个人征信和以后办税都会受影响。
二、 典型稽查案例对照负面清单,看懂风险代价
案例一:私卡收 3 亿货款不申报,隐匿收入偷税(对应负面清单:大量私户 / 微信收款未申报、隐匿收入滞后开票)
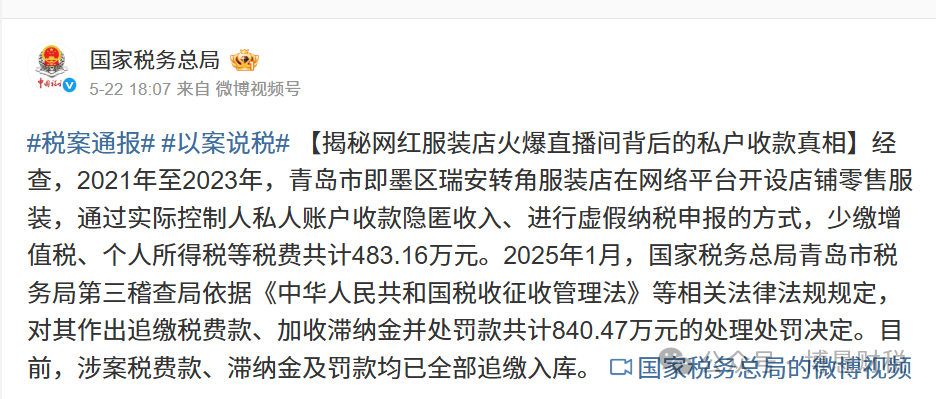
山东即墨某直播服装商家,三年线上销售额 3.03 亿元,全部通过老板个人银行卡收款,未开立对公账户、长期零申报,未开具发票隐匿全部应税收入。
违规点对照清单:经营款项全部走私人账户,未转入对公、未如实申报;业务完成长期拖延不开票;资金流与发票流完全割裂。
处罚结果:少缴税费 483.16 万元,合计补缴税款、滞纳金、罚款 840.47 万元,近三年经营利润全部抵扣损失。
案例二:空壳个体户虚开 3000 余张,靠手续费牟利(对应负面清单:无真实业务虚开、批量注册个体户富余开票)
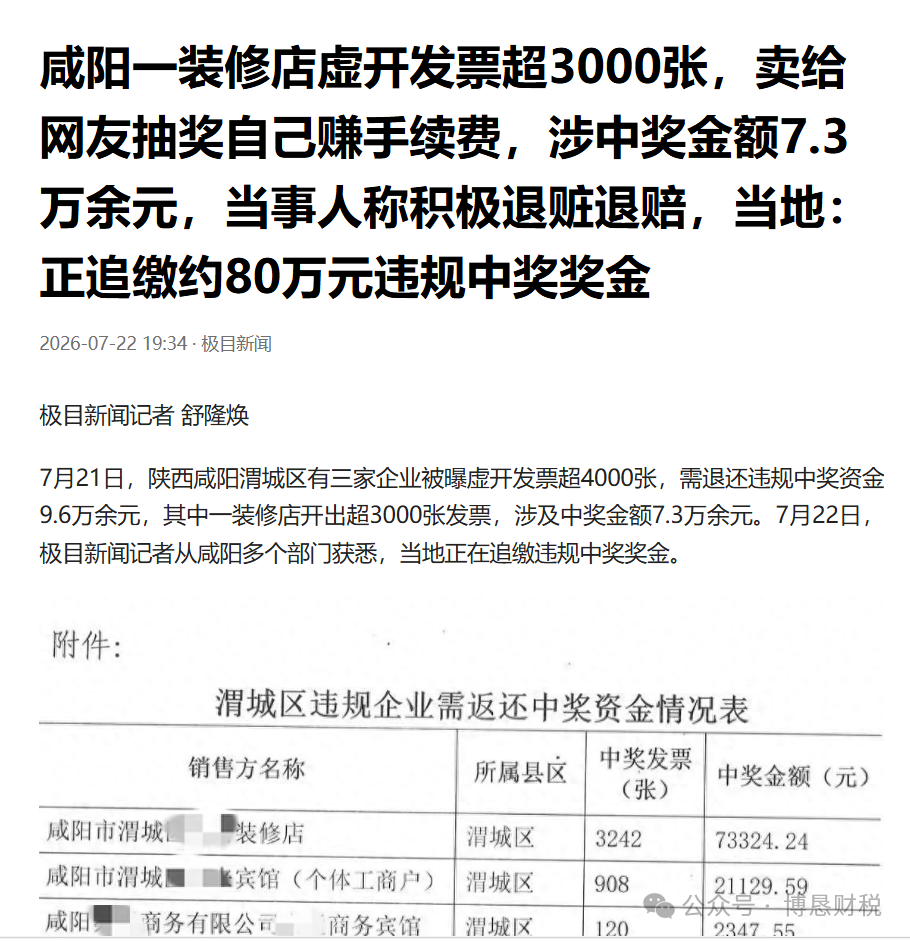
陕西咸阳一家装修个体户,无实际装修订单,通过网络招揽陌生客户,每张发票收取 7-10 元手续费,全年对外虚开 3242 张增值税普票,价税合计超 30 万元。
违规点对照清单:无真实交易开具发票;利用小规模纳税人免税额度批量虚开;无匹配货物流、资金回流痕迹。
处罚结果:追缴税款、加收滞纳金,处以高额罚款,经营者移送税务稽查,涉案违规奖金全额追缴,纳入重大涉税失信名单。
案例三:盗开外卖商户发票,跨区域虚开 2 亿(对应负面清单:冒用身份开票、代第三方虚开)
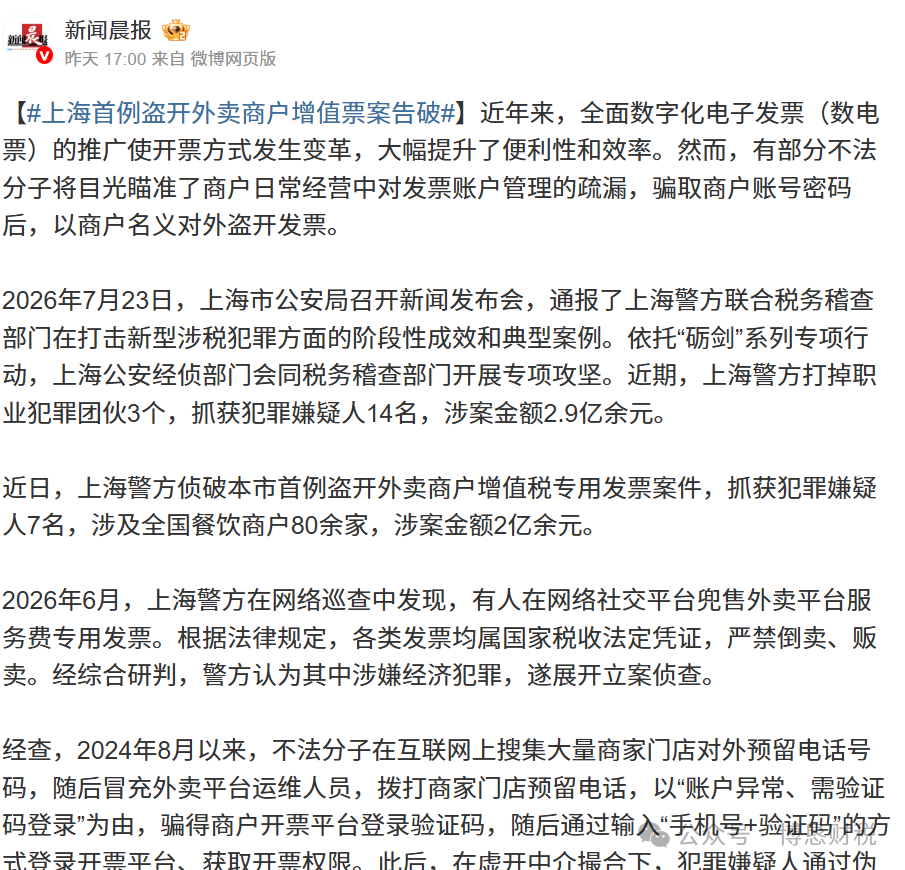
上海公安联合税务侦破全国首例外卖商户发票被盗开案件,不法分子冒充平台运维骗取商户开票验证码,登录数电票系统,伪造合作协议,将商户服务费发票盗开至下游企业抵扣,涉案金额 2 亿元,造成税款损失 1100 余万元新闻晨报。
违规点对照清单:冒用经营主体开票权限;无受托代开资质,为第三方虚开发票牟利;六员、办税身份信息虚假。
处罚结果:7 名嫌疑人全部刑拘,涉案上下游企业进项税额全额转出,补缴税款,涉事商户被列为风险纳税人,限制发票领用额度。
案例四:变名笼统开票掩盖业务实质,大数据预警稽查
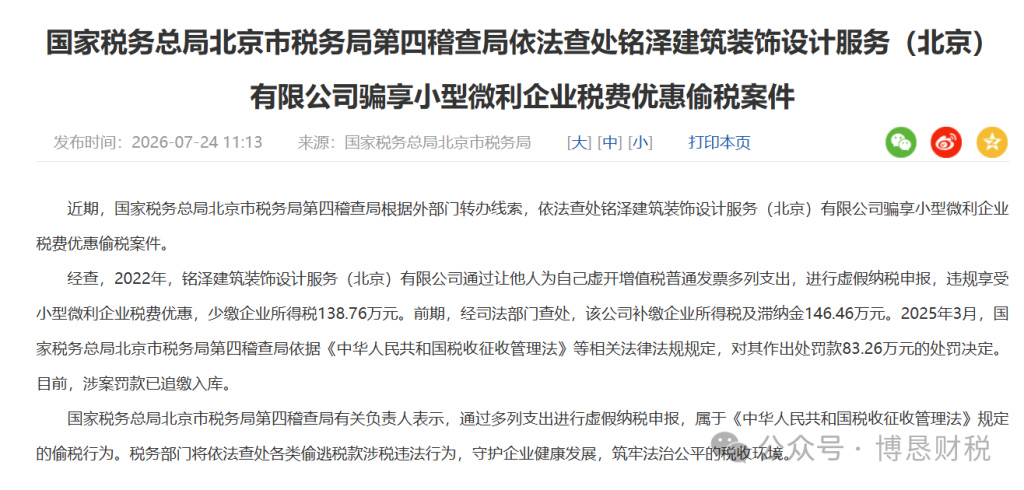
北京某设计公司为虚列成本、少缴企业所得税,将员工差旅、日常采购统一开具 “服务费” 大额发票,进销品类与主营业务严重背离,无对应服务履约记录新浪财经。
违规点对照清单:变名开票、笼统开具无明细清单;进销业务逻辑不匹配;虚构采购业务虚列成本。
处罚结果:补缴企业所得税 138.76 万元,加收滞纳金,并处 83.26 万元罚款,纳税信用降级。
三、 对照清单建立三道“防火墙”
事前:业务签约审核,守住主体与业务底线
- 合作前核实对方经营地址、经营规模,拒绝和无场地、无人员的空壳企业合作;
- 合同明确货物 / 服务明细、结算账户,约定对公转账,禁止全部私户结算;
- 杜绝挂靠、代开需求,明确 “谁经营、谁收款、谁开票”,保证四流主体统一。
事中:开票环节严控票面与时限
- 严禁 “一批材料、综合服务费” 等笼统开票,所有业务附明细清单;建筑、运输、不动产业务强制核对备注栏信息;
- 不提前预开发票、不拖延业务开票,季度末不刻意突击大额开票调节税负;
- 微信、支付宝零星收款当日归集对公账户,全额入账申报,留存收款截图备查。
事后:资料归档 + 定期风险体检
- 合同、物流单、验收单、银行回单、发票统一归档保管至少 10 年;
- 每月对照清单自查:税负是否异常、进销品类是否匹配、有无大量私户流水;
- 发生退货、折让规范开具红字发票,留存对方拒收证明、退货单据,杜绝无依据恶意红冲。
结语
发票合规不是一道“选择题”,而是关乎企业生存的“必答题”。在“以数治税”的大背景下,只有把合规底线守住了,企业才能在市场上安全、稳健地走下去。
本文内容根据国家税务总局政策解读、税务专家观点及公开案例综合整理,仅代表个人观点。