
前言
两套账的“好日子”到头了!2026年,这些老板和财务正在被“精准锁定”
一套对内记录真实流水,一套对外应付税务检查,这种游走在灰色地带的“潜规则”,如今在税务大数据的聚光灯下已无处遁形。
税务稽查人员正在调取企业银行流水、平台销售数据和申报表进行交叉比对,屏幕上跳动的数字精确到分。曾经被许多中小企业视为“合理避税”手段的两套账操作,如今正成为引爆企业风险的“定时炸弹”。
从平台销售数据、银行资金流水到物流发货记录,企业的真实经营轨迹正被多个维度的数据精准刻画。任何一处“账实不符”,都可能触发系统的自动预警。
01
风险升级:从罚款到刑责,两套账已成“高空走钢丝”
两套账的本质,是同一经济业务在内部与外部使用不同的会计口径,形成一套对内、一套对外的账簿。内账服务于高层决策,记录真实经营状况;外账则呈现给工商、税务等外部机构,常通过修饰实现“利润和税负的合理减少”。
这种操作的根本驱动力,往往被归结为现实税负压力、政策红利诱惑与管理合规要求的错位。许多企业主甚至误将其视作“合理避税”的手段。
然而,法律的红线早已划定。根据《税收征收管理法》第六十三条,纳税人伪造、变造、隐匿账簿、记账凭证,或不列、少列收入,进行虚假纳税申报,不缴或少缴税款的行为,即被定性为 “偷税”。
税务机关对此的处罚极为严厉:追缴税款、加收滞纳金,并处不缴或少缴税款百分之五十以上五倍以下的罚款;构成犯罪的,还将依法追究刑事责任。
风险远不止于经济处罚。对于企业负责人和财务人员而言,两套账更意味着个人职业生涯与人身自由的巨大风险。
一份刑事判决书显示,有公司会计因受指使设立真假两套账,隐匿收入偷逃税款,最终被法院以逃税罪判处有期徒刑三年,缓刑三年,并处罚金。这警示我们,财务核心责任人极有可能成为刑事问责的重点对象。
02
案例警示:隐匿超2亿收入,补罚近3000万
两套账的操作在稽查技术面前已脆弱不堪。近期曝光的案例,清晰地展示了其后果。
海南某家居品牌经销商,为逃避纳税,精心设计“内外两套账”模式,并通过多个个人账户收款。其内账核算总销售额超2亿元,而对外申报的年均销售收入仅367万元。
税务部门通过穿透核查上下游数据、结合品牌方记录与物流单据,最终查实其少缴税费1256.98万元。处理结果是追缴税款、加收滞纳金并处罚款,三项合计约2900万元
另一个案例中,某公司通过设置两套账隐匿“内账”收入,并虚开发票虚增成本,造成2011年至2018年少缴税款1640余万元。税务机关不仅追缴税款,还拟对其偷税行为处以1倍罚款,对其骗取出口退税行为处以4倍罚款
这些案例共同揭示了一个事实:在“金税三期”银税联网以及“金税四期” 的深化应用下,企业通过公户、私户进行的大量资金往来已无所遁形。违法行为一旦被认定为具有连续状态,其追罚期限将从行为终了之日起计算,不存在“超过五年就安全”的侥幸
03
监管逻辑巨变:从“人查账”到“数据查数据”
当下监管的核心逻辑早已不是传统的“人查账”,而是 “数据查数据” 。税务系统左手对接电商平台的实时销售数据,右手核对企业的纳税申报数据,中间再比对银行流水与物流信息,构建起一张立体监控网。
平台端:淘宝、抖音、拼多多等主流电商平台,会定期向税务局报送商家的实际销售额、订单量及回款金额。企业后台的删除操作毫无意义,平台留有完整备份。
申报端:企业填报的增值税、所得税申报表上的“销售收入”,系统可一键与平台回传数据进行比对,一分钱的差异都可能触发预警。
资金端:对公账户、乃至老板及关联个人账户的流水,一旦出现与经营规模匹配的“高频大额”货款入账,系统会自动将其与平台销售数据挂钩分析。
在这种模式下,两套账的核心——“隐瞒收入”变得异常困难。“收入多少”不再由老板说了算,而是由平台、银行、税务局的多方数据共同锁定。
04
三大“雷区”:老板们自以为聪明的漏洞
许多老板的认知还停留在“开票金额和申报金额对得上就行”的旧阶段,殊不知以下三种数据差异,正是当前税务系统重点盯防的“雷区”:
第一,平台销售额与申报销售收入差异。这是最核心的差异。若平台年销售额1500万,企业仅申报600万,即便声称剩余900万是“未开票收入”,也必须提供已申报的证据。否则,将直接定性为“隐瞒收入”。
第二,回款金额与申报收入差异。税务局会比对“平台回款到对公/私户的总金额”和“申报收入”。若有巨额差异,企业需提供借款合同、刷单资金回流等完整凭证,否则差额将被认定为未申报收入。
第三,库存数据与销售数据差异。平台发货量、企业账面库存与采购数据可交叉验证。通过公式“期初库存+本期采购-期末库存=本期应售量”推算出的应售量,若远大于申报的销售量,且无法通过实际盘点解释,账实不符的部分将被 “视同销售” 补税。
05
信用档案、高风险标签与区块链存证
进入2025年,针对两套账的监管工具全面升级,风险维度已从单一的经济处罚,扩展到刑事、信用、行业等多个层面。
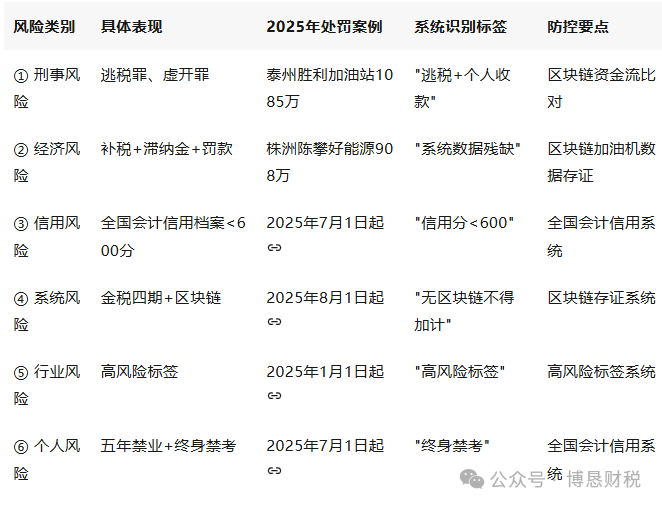
随着国家税务总局在2025年将“两套账”正式纳入高风险纳税人标签,实行一户式风险分析,任何心存侥幸的操作都无异于在监管的“天网”下裸奔。
一家上市公司在自查后,因对税收政策理解偏差而主动补缴税款及滞纳金2451.57万元,并明确表示该事项不涉及行政处罚。这恰恰说明了在强监管时代,主动合规、提前自查才是企业,尤其是中小企业长久生存的正道。
当数据全预填、证据全上链成为常态,两套账的生存土壤已彻底消失。对于老板和财务负责人而言,唯一的出路是让经营回归一本账,让数据在阳光下运行。