
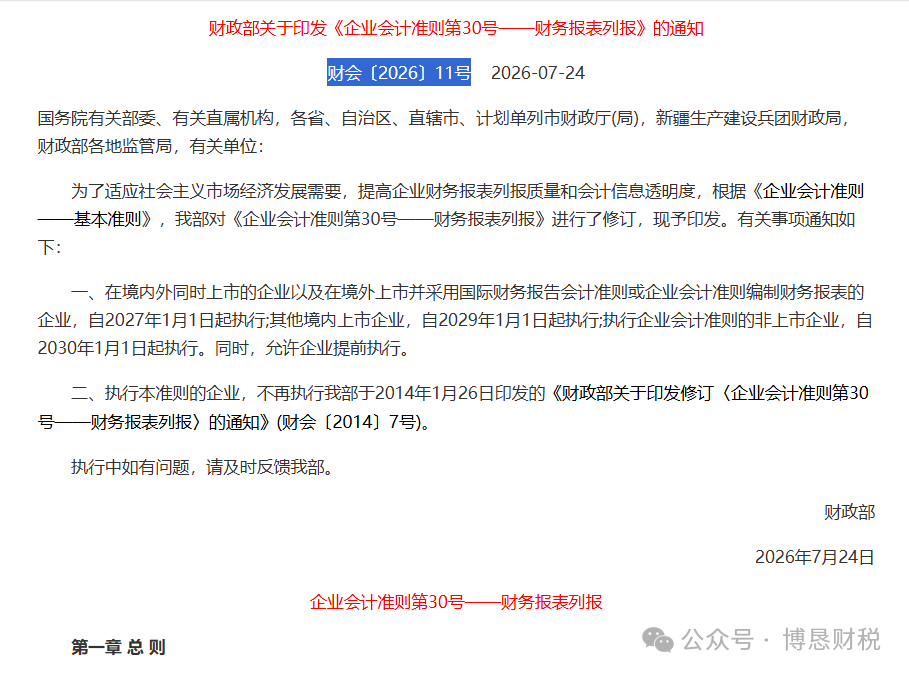
财政部2026年7月24日发布了《企业会计准则第30号——财务报表列报》(财会〔2026〕11号),利润表要迎来20年来最大的一次调整。
说实话,做财务的看到”准则修订”四个字,第一反应肯定是头疼——又要改报表、又要重新培训、又要适配系统。
但这次的修订,我认真读完之后,觉得有几点想分享一下。
执行时间,三档,别搞混了
新准则2027年1月1日起施行,但不同企业时间不一样:
| 企业类型 | 执行时间 |
|---|---|
| 境内外同时上市、境外上市采用国际或企业准则的企业 | 2027年1月1日 |
| 其他境内上市企业 | 2029年1月1日 |
| 非上市企业 | 2030年1月1日(允许提前执行) |
如果你在上市公司做财务,尤其是A+H股或者境外上市的公司,今年下半年就得动起来了。系统调整、报表模板重做、人员培训,半年的时间其实挺紧的。
同时,2014年那个旧通知(财会〔2014〕7号)正式废止,老规矩翻篇了。
利润表从”一锅粥”变成”五层楼”
现行利润表最大的毛病是什么?——利润来源糊在一起。
主营业务赚的钱、投资理财赚的钱、卖资产赚的钱……全挤在”净利润”一个数里。投资者想看清企业到底靠什么赚钱,得自己去扒附注。
新准则直接把这层窗户纸捅破了,当期损益分成五类:经营 → 投资 → 筹资 → 所得税费用 → 终止经营
还顺手加了两个新项目:
- 经营利润——只看主营业务,把投资、筹资这些非经营因素剔出去
- 持续经营利润——把已经处置或即将处置的业务拿掉,只看企业”活着的部分”赚不赚钱
举个栗子🌰:一家餐饮企业,去年利润总额1000万,其中300万是卖了一套闲置房产赚的,200万是理财收益,真正靠开餐厅赚的只有500万。
| 项目 | 旧报表(现行准则) | 新报表(新准则) |
|---|---|---|
| 经营利润 | 未单独列示 | 500万(开餐厅赚的) |
| 投资利润 | 未单独列示 | 200万(理财收益) |
| 终止经营利润 | 未单独列示 | 300万(卖闲置房产) |
| 利润总额 | 1000万 | 1000万 |
| 能不能看出靠什么赚钱? | ❌ 全揉在一起,外人看不出门道 | ✅ 一目了然 |
管理层业绩指标——想”自定义”也得有规矩
这是这次修订里对上市公司影响最深的一条。
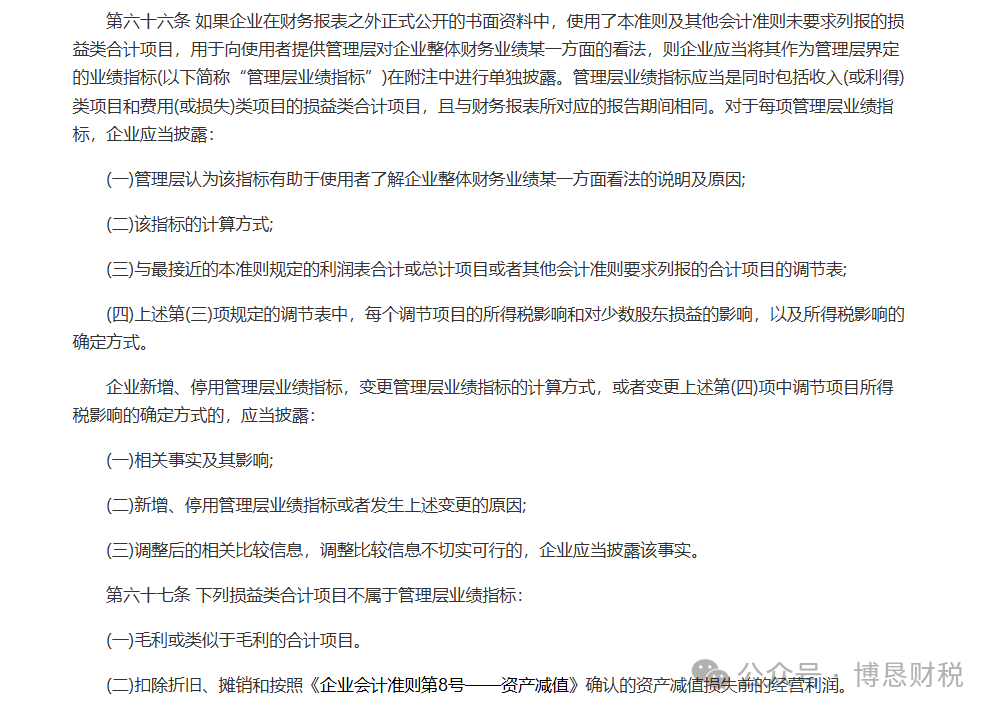
很多企业会在财报里自己定义一些”非准则要求”的指标,比如”调整后的EBITDA””核心利润”之类的,用来向资本市场讲故事。
以前:怎么说都行,投资者只能半信半疑。
新准则的要求很直接:如果披露了非准则规定的损益合计项目,必须说清楚它的内涵和计算方式。
说白了,你可以讲自己的”故事”,但剧本和计算公式必须公之于众。
以后看财报,那些”注水”的指标会少很多。
同类合并,异类单列
新准则定了一个基本原则:同类项目汇总,异类项目分解。
举个例子:一家企业既有”卖手机”的收入,又有”卖手机配件”的收入,还有”租赁店铺”的收入。如果全混在”营业收入”一个数里,重要的信息就被淹没了。
新准则要求:性质或功能不同的项目,不能简单汇总。 重要的信息要单独列示。
这对财务人员是个考验——不仅要会做账,还要判断”什么信息对决策者是重要的”。
“重要性”的定义也升级了
新准则新增了一个条件——“模糊处理”。
什么叫”模糊处理”?信息虽然披露了,但呈现方式不当,导致使用者难以理解,这也算违反重要性原则。
这意味着:
- 字体太小?不行。
- 藏在附注角落里?不行。
- 用一堆晦涩的术语糊弄人?不行。
财务报告不再是”写了就行”,而是”要让人看懂才行”。
为什么要改?接轨国际
这次修订的一个重要背景是国际财务报告准则(IFRS)的改进。
国际会计准则理事会发布的《国际财务报告准则第18号——财务报表的列报和披露》(IFRS 18),2027年1月1日全球生效。IFRS 18的核心变化——利润表结构调整、管理层业绩指标披露、汇总分解原则——跟这次修订的方向完全一致。
我国会计准则与国际趋同是必然趋势。同步修订,降低跨境交易成本,增强跨境财务信息可比性,推动制度型开放。
说人话就是:以后中国企业走出去,财务报表更容易被海外投资者看懂;外国企业走进来,我们也更容易看懂他们的报表。
给财务人的几点建议
别等时间到了再准备。 如果你是上市公司财务,2027年1月1日近在眼前。现在就要开始梳理现有报表模板,对比差异,跟IT部门对接系统改造,安排内部培训。
关注配套政策。 财政部正在加快应用指南起草、统一利润表格式,后续还有更细的操作指引。
重新审视”信息披露”这件事。 新准则的核心逻辑是”让信息更透明、更有用”。财务人员要从”合规填报”的思维,转向”信息价值”的思维——每张报表,最终都是给决策者看的。
免费培训别错过。 财政部明确表示将开展宣传培训,免费课程已在路上,建议第一时间参加。
会计准则的修订,表面上是技术活,实际上是对企业财务信息质量的一次大考。
新准则通过结构化列报、强化信息透明度,帮助企业聚焦主业、优化资源配置,让财务数据真正成为经营决策的”导航仪”,而不是”后视镜”。
做财务这么多年,我始终相信一句话:合规不是负担,是企业穿越周期的护城河。
新准则来了,你准备好了吗?