
导语
新增值税法执行一段时间了,发现好多餐饮老板都有个疑惑:“我该按6%缴税还是13%缴税?交错了对我有什么影响”尤其是最近预制菜生意火,但它的税率怎么定,很多老板搞不清楚,今天就谈谈我的理解。
一、税率千万别用错!6%和13%的“分界线”在这儿
很多老板以为餐饮的所有收入都按6%交税。错❌!
你自己做的菜,按6%
无论你是在店里堂食,还是打包外卖,只要这菜是你自己切、自己炒、自己做的,都算“餐饮服务”,税率是6%。
你进货转卖的,按13%
你从外面买回来的可乐、矿泉水、袋装零食、桶装油,没经过你任何加工,转手就卖给客人了。这就不算“餐饮服务”了,这叫“卖货”,得按13%交税。简单记:自己动手做的按6%,进货转手卖的按13%。
二、预制菜到底按6%还是13%?
这是最容易搞混的地方,也是一个大坑!
1. 你“动了手”的预制菜,按6%
比如,你买回来的预制菜是即烹型(比如半成品的鱼香肉丝,需要你下锅炒一下)或即热型(比如加热即食的料理包),你自己进行了加热、翻炒、装盘等实质加工,再卖给客人,这就属于“餐饮服务”,按6%交税。
【实质加工】= 合规6%餐饮服务
- 二次熟制:半成品预制菜,门店需要炒、煮、蒸、炸、焖,完成最终熟透出品;
- 现场调味:预制菜本身无味/半成品,门店加酱汁、调料、红油、佐料调味;
- 组合搭配:单一口味预制菜,门店搭配青菜、主食、配菜、汤汁组合成完整套餐;
- 出品改造:摆盘、改刀、分装、调整口味,形成门店专属成品菜品。
核心逻辑:顾客吃到的最终菜品,是门店加工后形成的专属成品,不是厂家原包装食品。
2. 你没“动手”的预制菜,按13%
比如,你买的是即食型的预制菜(比如开袋即食的凉菜、卤味),你直接撕开包装就端给客人,或者你只是简单摆盘,没有进行任何实质性的加工。这种情况下,你本质上就是在“卖货”,得按13%交税。
不属于实质加工【纯复热】= 极易被认定13%货物(高危)
- 料理包拆袋、微波/开水加热,无任何调味、无配菜、无改刀;
- 完全成品即热预制菜,原味道、原形态、原分量直接出餐;
- 全程无任何门店操作,仅解冻、加热、装盒直接交付顾客。
稽查风险:大批量纯复热外卖,金税四期进销比对异常,极易被核定为「销售预包装食品」,要补13%税款。
三、进项抵扣有大变化!以前不能抵的,现在可能能抵了
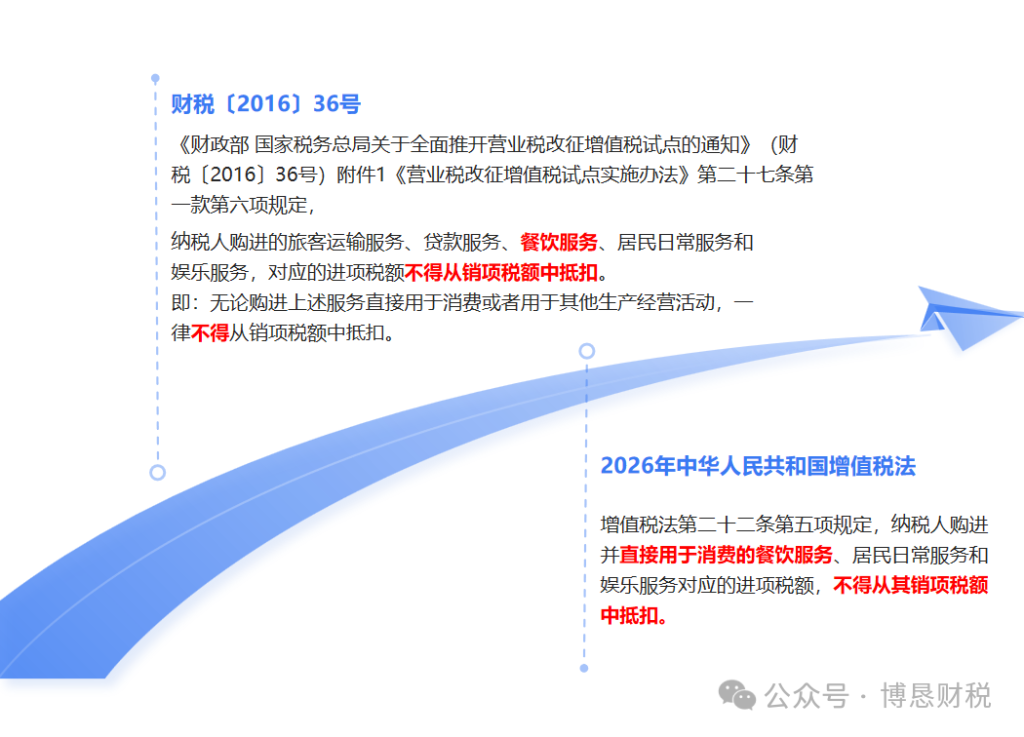
这是新规带来的一个大实惠,但很多老板还不知道。以前:只要你买了餐饮服务,发票一律不能抵扣。现在:“买来自己吃、自己用”的餐饮服务,才不能抵扣。多了这几个字,差别大了去了。
能抵的情况
你是个酒店,没自己的餐厅,把客人的早餐外包给老王。酒店从老王那买的早餐服务,是为了转手卖给客人,这叫“赚差价”,不是“自己吃”,老王给你开的专票可以抵扣。
不能抵的情况
你公司年底团建,带员工去饭店搓一顿。这属于“集体福利”,是“自己吃”,即使拿了专票,也不能抵扣。一句话:你为了赚钱而买的餐饮服务,能抵;你为了自己享受或搞福利,不能抵。
四、免费送餐还交税吗?新规把这个“坑”填了
以前,老板们最怕“视同销售”,因为免费提供服务(比如送员工一顿饭)也要交税。现在,新规把这个范围大大缩小了。
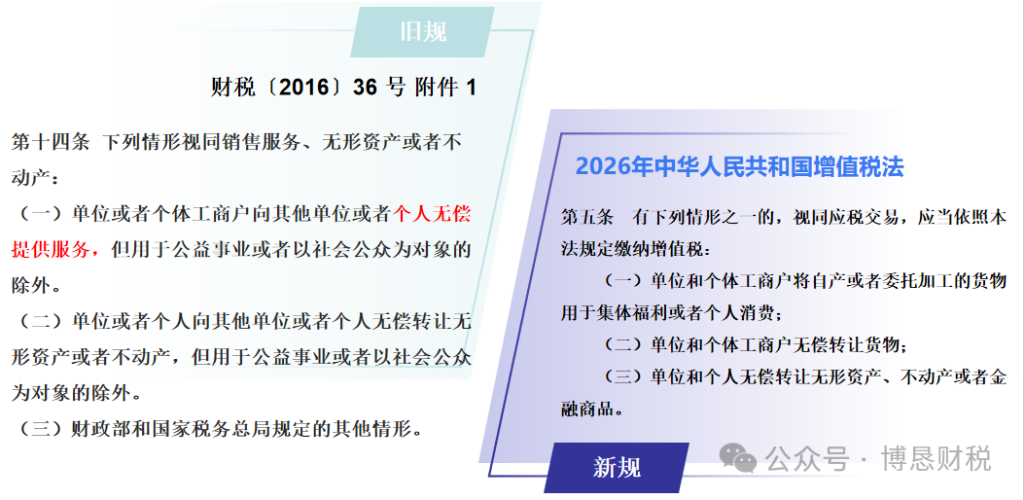
新规:免费提供服务,不用再交税了!只有免费送东西(比如粽子、礼盒)、送房子、送地皮之类的才需要交。
五、合规红线!千万别为了“省税”去“拆分公司”
说完税率,再来探讨一下另一个合规问题。国家为了照顾小本生意,给了小规模纳税人很多优惠,比如月销售额10万以下免税,3%的税率减按1%交。有些人就动起了“歪脑筋”:把一家大公司拆成几家小公司,每家年销售额控制在500万以下,这样就能一直享受小规模优惠了。这种做法风险极高,千万别碰!❌税务局会从三个角度查你:
- 动机:你拆分公司,是为了业务发展,还是单纯为了不交税?
- 真实性:拆出来的新公司,有自己的员工、账本、仓库吗?还是和母公司“一套人马,两块牌子”?
- 价格:公司之间互相买卖,价格公道吗?是不是故意把利润转到小公司去逃税?
一个反面教材:某酒楼年收入3000万,为了避税,又注册了两家新公司,人员、财务、场地全混在一起,每家年收入控制在450万左右。这种“假拆分”被查到,不仅要补税,还得罚款,得不偿失。一个合规操作:某餐饮公司因为业务发展,专门把食堂承包业务剥离出来,成立一家独立核算、独立运营的新公司。这就叫“真拆分”,可以合规享受小规模纳税人优惠。想合规享受优惠,就别玩“虚”的。业务真实、独立,是你享受政策的前提。
最后,说几句实在话:
- 分清业务:自己做的按6%交,进货转卖的按13%交。预制菜尤其要注意,动了手才算6%。
- 管好发票:能抵扣的赶紧要专票,不能抵扣的及时做转出。
- 明确边界:免费送饭给员工不交税,但送礼物给客户要交税。
- 守住底线:别为了省点税,去搞“私户收款”或“假拆分”,一旦被查,损失更大。
合规经营,心里不慌,生意才能做得长远。
以上内容仅为个人观点,仅供参考。税务政策适用需结合企业经营模式、纳税人类型、业务场景等自身实际情况,本文不构成任何财税决策依据。如需精准合规报税、处理涉税问题,建议咨询专业财税顾问,并以当地税务机关最新执行要求为准。