
在跨境电商的众多监管模式中,有一个很特殊的模式,既可以用于进口,也可以用于出口,那就是1210模式(保税跨境贸易电子商务),是一个“双向”代码,。很多朋友对这两个方向容易混淆,今天我就帮大家彻底理清它们的核心差异
一、核心定义:一个代码,两种逻辑
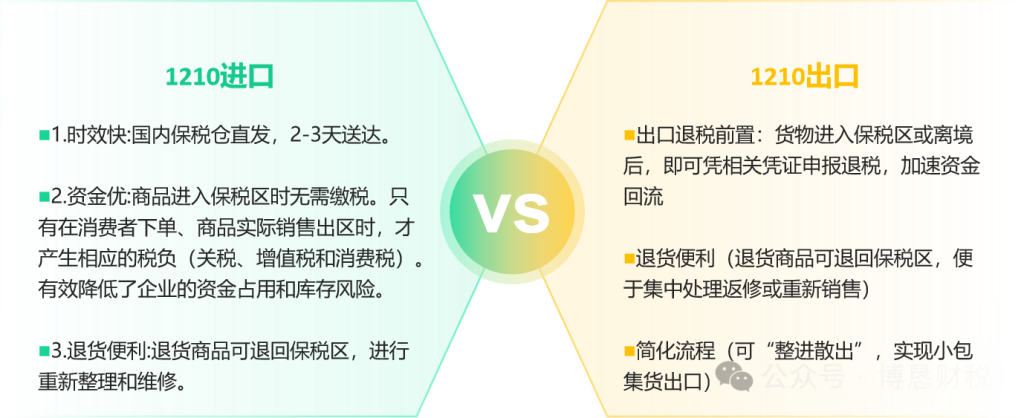
- 核心定义:商品从境外批量报关进入海关特殊监管区域(如综合保税区)或保税物流中心(B型)的保税仓,消费者下单后,从保税仓直接发货给境内消费者
- 监管核心:按个人自用物品监管,实行“三单比对”(订单、支付单、物流单)。
- 主要用途:跨境零售进口,让国内消费者快速、便捷地购买到海外商品。
- 货物流向:境外 → 保税仓 → 境内消费者
- 核心定义: 货物批量进入海关特殊监管区域(如综保区),消费者下单后,以“整进散出”的方式从保税仓直接发货给境外消费者
- 监管核心:按货物监管,适用出口退税或免税政策。
- 主要用途:跨境零售出口,帮助企业提前备货、简化出口流程,尤其适合退货返修、小包集货等场景
- 货物流向:境内/境外 → 保税仓 → 境外消费者
二、核心优势:解决不同的业务痛点
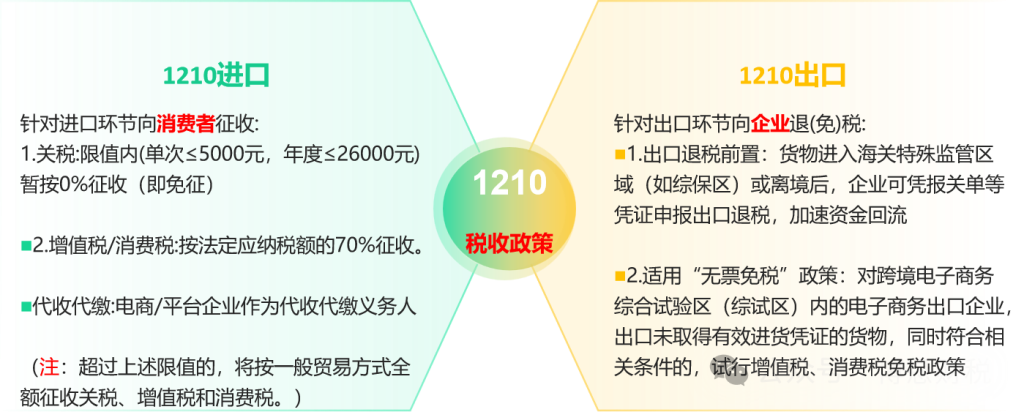
三、税收政策:一个“代收代缴”,一个“退(免)税”
这是两种模式最核心的财务差异。
四、监管要点:共同的“三单一致”,不同的管理重点
| 对比维度 | 1210 进口模式 | 1210 出口模式 |
|---|---|---|
| 商品监管依据 | 正面清单管理:商品必须在《跨境电子商务零售进口商品清单》内。按个人自用物品监管,一般不执行首次进口许可批件、注册或备案要求(特殊商品如化妆品、婴幼儿配方奶粉等除外)。 | 出口商品范围:主要面向跨境零售出口,对商品范围没有明确的“正面清单”限制,但需符合出口目的地国家的法律法规和标准要求。 |
| 用途与销售限制 | 禁止二次销售:消费者购买的商品仅限个人自用,严禁再次进入国内市场销售。企业需建立监控系统防范此类行为。 | 货物属性管理:货物进入保税区后,在区内的状态更接近一般货物。可进行分拣、包装等简单加工,退货商品也可退回保税区进行返修或重售,不涉及“禁止二次销售”的概念。 |
| 进口通关流程 | 分“一线”与“二线” – 一线进区(从境外到保税仓):按货物监管,企业需申报报关单、保税核注清单等。商品免于提交许可证件。 – 二线出区(从保税仓到消费者):“三单比对”后,采取清单核放、包裹出区的方式,参照个人物品监管。 | “整进散出”与出口退税 – 入区时:货物通过一般贸易或加工贸易方式进入保税区,此时即可办理出口退税(出口退税前置)。 – 出区时:消费者下单后,商品以“小包集货”的方式批量出口至境外消费者,适用于简化申报流程。 |
| 核心风险防控重点 | 重点防范虚假交易、低报价格、伪报贸易方式(如“刷单”将一般贸易货物伪报为跨境电商商品),以及二次销售行为。重点在“三单”数据的真实匹配及消费者身份认证。 | 重点防范骗取出口退税、虚假出口。海关重点监控货物是否真实离境,以及关联的单证、票据、资金流是否一致,确保出口业务的真实性。 |
| 账册管理侧重点 | 海关对区内商品实行电子账册管理,详细记录商品的进出存情况。出区后,账册上的商品数量自动核减。 | 同样实行电子账册管理,但更侧重于与出口退税的关联。企业需准确记录入区货物的加工、存储、出口及退运情况,以便于税务机关进行退税核算。 |
1210模式是一个强大的工具,但“进口”和“出口”是两种完全不同的业务逻辑。企业在选择时,首先要明确自己的业务方向。进口模式解决的是“如何高效、低成本地将海外商品引入国内销售”的问题;出口模式解决的是“如何让国货更便捷、合规地出口,并解决退税和退货难题”的问题。准确理解这两种模式,是搭建合规跨境电商架构的第一步。
本文内容基于截至2026年5月的公开政策文件及行业分析整理,旨在提供一般性信息参考与专业视角解读,不构成任何正式的法律意见或税务建议。企业在实际操作中,应以主管海关及税务机关的最新要求为准。