
公司经营不下去了,是“放任不管”还是“依法注销”?很多朋友因为觉得注销流程繁琐、耗时耗钱,就选择把公司“晾”在一边,未按规定办理纳税申报、报送年度报告。殊不知,这样做不仅会可能产生税务罚款、滞纳金,情节严重的将被列为非正常户,法定代表人还可能被列入失信名单,甚至影响未来的出行、贷款和高消费。最近很多老板来咨询注销流程,今天就为大家梳理一份2026 年现行公司注销与清税全流程梳理,一文看懂,建议收藏备用。
一、 公司注销,到底要经历哪几步?
根据《企业注销指引(2021年修订)》,一家公司要合法合规地退出市场,通常需要经历“三关”,缺一不可:
01
决议解散:股东会 / 股东大会依法作出解散决议(需 2/3 以上表决权通过)
02
清算分配:成立清算组,清理资产、清缴税款、清偿债务、分配剩余财产
03
注销登记:向市场监管、税务等部门办结注销,公告终止
二、 核心流程:一张图看懂普通注销 vs 简易注销
为了方便您快速理解,我将两种注销路径的核心差异整理成以下表格:
| 对比维度 | 普通注销流程 | 简易注销流程 |
|---|---|---|
| 适用对象 | 各类企业,尤其是有债权债务、欠税等复杂情况的企业。 | 公司在存续期间未产生债务,或已清偿全部债务的,经全体股东承诺,可简易注销(上市股份公司不适用) |
| 核心条件 | 无特殊限制,需完成完整清算程序。 | 全体股东承诺公司无债务或已清偿完毕。 |
| 公告方式与期限 | 报纸或国家企业信用信息公示系统,公告期 45天。 | 国家企业信用信息公示系统,公告期 不少于20天。 |
| 税务注销 | 必须办理,取得《清税证明》。 | 未办理过涉税事宜,或办理过但未领用发票、无欠税(滞纳金)及罚款的,可免办清税证明 |
| 办理时限 | 较长,通常需要2-3个月甚至更久。 | 较短,公告期满无异议后,20天内可申请注销。 |
| 核心风险点 | 清算义务人(董事)未及时清算需承担赔偿责任。根据《公司法解释二》第 18 条,清算义务人(董事、控股股东)未及时清算导致公司财产损失的,需在损失范围内承担赔偿责任;无法清算的,承担连带清偿责任 | 股东承诺不实,需对注销前的债务(含欠税)承担连带责任。注:连带责任,不受公司注销影响,债权人可直接向股东追偿 |
三、 思维导图:普通注销全流程(核心环节)
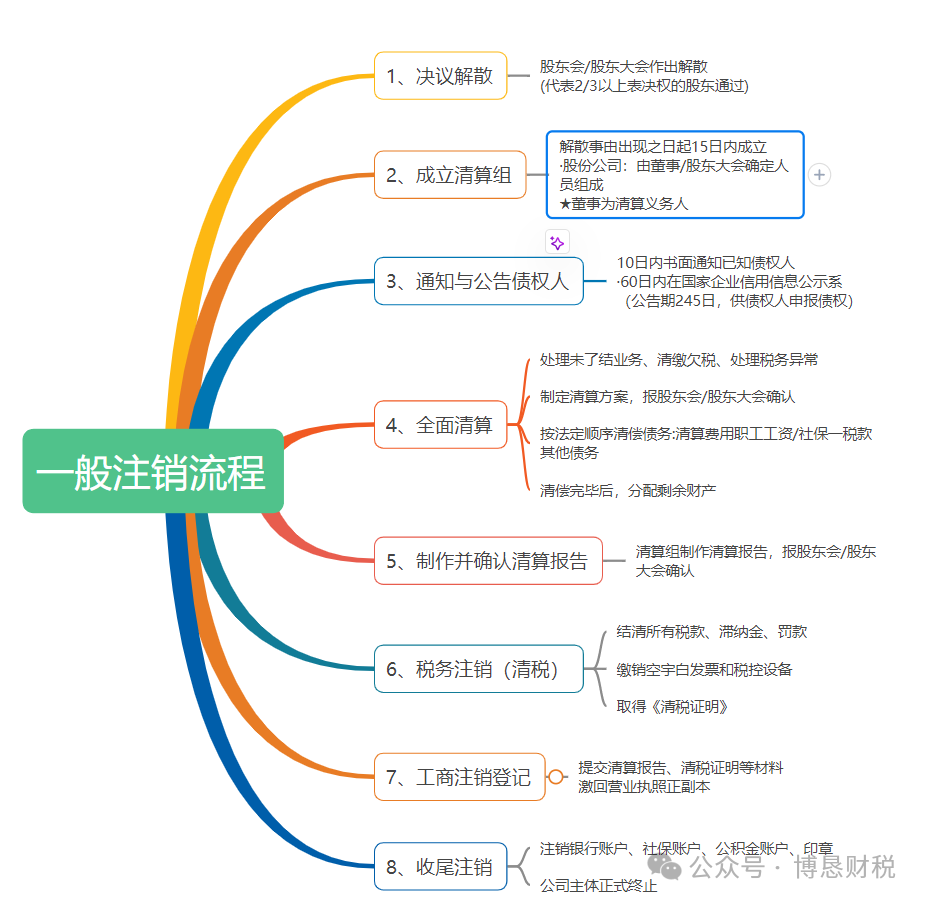
四、 清税环节:最关键的“临门一脚”
税务注销是整个流程中最容易出问题的环节,核心就是结清税款、缴销发票、处理异常。核心动作:
- 结清税款: 补缴所有欠税、滞纳金、罚款。
- 缴销发票: 缴销未使用的空白发票和税控设备。
- 解除异常: 如果公司是“非正常户”,需先补申报、补税款,恢复正常状态
便捷通道:
- 即时办结: 纳税信用A/B级、未领票无欠税等符合条件的纳税人,可即时取得清税文书。
- 容缺办理:符合条件但资料不齐的,可签署承诺书后即时办理,后续补齐资料。
五、 特别警示:新《公司法》下的“秋后算账”
新《公司法》第240条明确规定,通过简易注销程序注销公司,股东对承诺不实的,应当对注销登记前的债务承担连带责任。这意味着:
- 欠税跑不掉:如果公司有欠税,却通过虚假承诺走简易注销,税务机关有权向原股东追缴税款。
- 债务躲不了:如果公司有未清偿的债务,债权人同样可以找股东个人“算账”。
合规注销,是保护股东个人信用的最后一道防线。
结语
注销公司是一项专业性很强的工作。建议各位老板在决定注销时,务必先进行全面的税务自查,处理好所有历史问题,再根据公司情况选择合适的注销路径。如果您在注销过程中遇到任何难题,欢迎咨询,我们将为您提供全程一站式服务。