
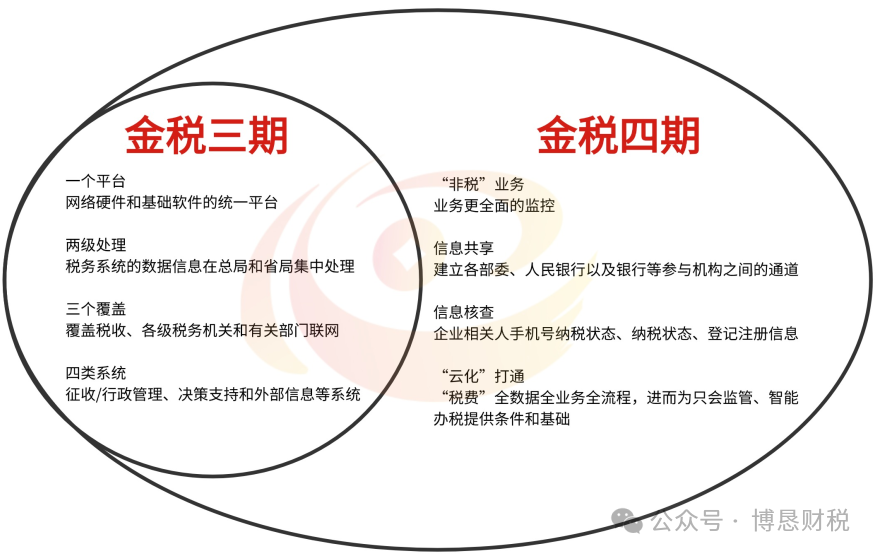
金税四期,就是“以票控税”向“以数治税”,终点是不再依据发票纳税,而是通过企业的各方面的数据进行分析,生成各类预警指标,进而识别出企业的纳税风险点对企业进行监管。
作为金税四期的一部分,新电子税务局在监管方面也更上一层楼了。关于新电局的风险预警,这里都给大家总结好了!
01
发票相关预警
异常时段开票预警:
若企业频繁在22:00-06:00非工作时段开票,会被系统标记,关联虚开嫌疑。
进销项不匹配:有进无销/有销无进、品类不符,系统标记异常
红冲率过高:数电票红冲比例超 20%,且连续几个月高于行业水平,容易被怀疑人为调整收入
滞留票问题:进项票长期未勾选抵扣堆积,关联隐匿收入风 险
风险应对:开票时务必核对商品名称、数量,红冲记得留存合规凭证,滞留票及时处理
02
收入相关预警
税企收入差异:增值税销售额和企业所得税收入差异超 10%,无正当理由必预警
收入波动异常:季度变动超30%或旺季低于淡季,核查私收/延迟确认
线上收入不匹配:电商平台数据已逐步与税务系统对接,线上销售金额高但申报收入少,直接触发警报
印花税比对:新功能自动比对计税依据与进销项金额,不符预警
未开票收入异常:金额过高/过低,与行业、规模不符被重点关注
03
成本相关预警
无票成本过多:税前扣除的成本金额与取得的合法有效发票金额偏差过大,可能被认定为无票扣除涉税风险
存货& 成本异常:期末存货金额明显不合理、成本变动趋势与收入变动趋势相反,都会被税务系统重点监控
成本费用率超标:成本费用率远高于同行业平均值,且无合理说明,可能被核查是否虚列成本或隐匿收入
暂估成本滥用:若企业汇算清缴时暂估成本额远大于实际取得发票额,极易被认定为虚增成本。
04
费用相关预警
工资数据比对:企业所得税汇算清缴申报的工资薪金支出,与个人所得税扣缴申报的工资薪金总额差异过大,电子税务局新增监控栏次会直接预警税务局会怀疑企业存在虚列工资成本、拆分工资偷逃个税等风险。
个税税负率过低:预警参考:企业整体个税税负率长期<5%,尤其在高薪行业或高营收企业。
比如,大量员工工资卡在起征点5000元附近或私户发工资等,都会引起重点关注。
费用收入不配比:期间费用占收入比例明显高于同行业水平,且无法提供合理的佐证依据,合理性存疑
个人消费发票:将大量个人消费类发票混入公司费用列支,税务系统会通过发票品目、消费场景识别异常
05
往来款相关预警
往来款总额占比过高:预警线:(应收+预付+其他应收) 或 (应付+预收+其他应付款) ÷ 资产总额 > 30%
一旦超过预警,税务局会怀疑企业有隐匿收入、虚开发票等风险。
其他应收 / 应付款占比过高:其他应收款、其他应付款余额占资产总额比例过高,容易被怀疑存在资金占用、关联交易定价不规范等问题
预收款异常:预收款余额与行业特点、经营规模不符(比如长期挂账未按规定确认收入),可能被认定为滞后申报收入、少缴税款。
每月申报前必做的自查清单:
1.核对增值税销售额、企业所得税收入、个税工资总额三大核心数据;
2.校验进销项发票品类、数量匹配度,红冲发票留存合规凭证;
3.检查无票成本是否补票,往来款挂账是否超6个月;
4.比对电商平台数据与申报收入,差异部分及时调整;
5.测算成本费用率、税负率与行业均值,异常波动提前准备说明。